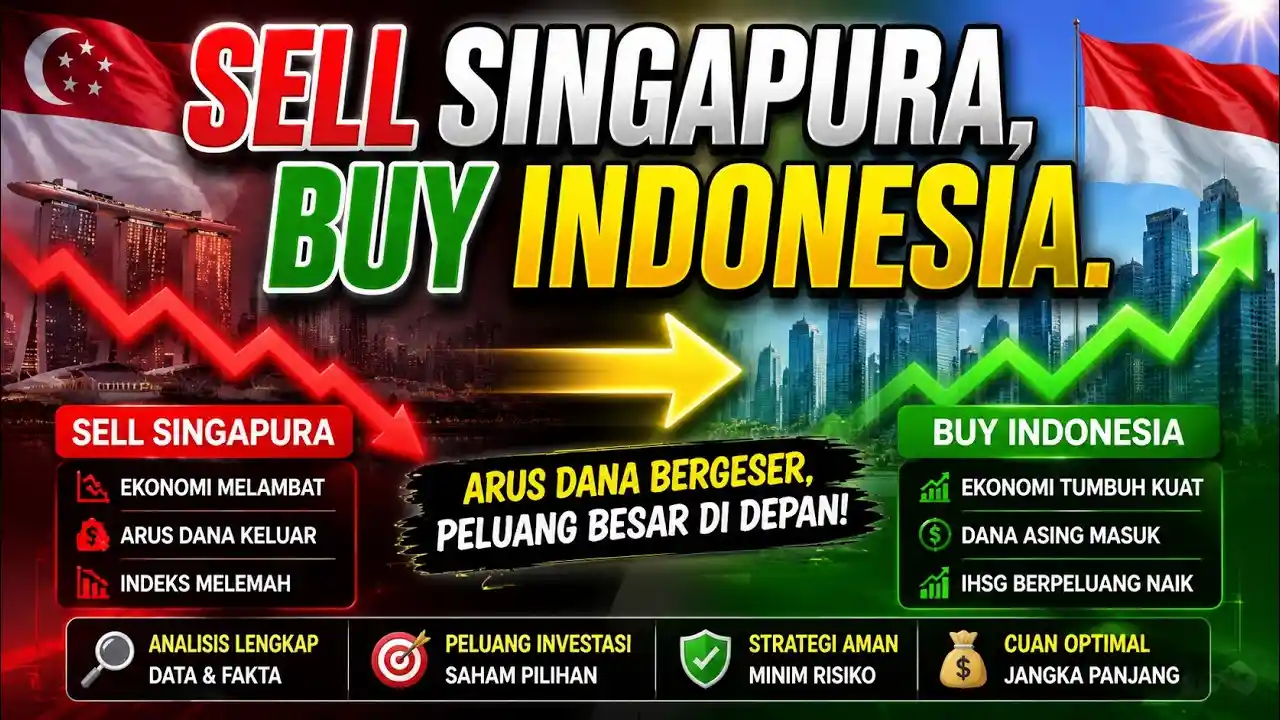
Seruan “jual saham Singapura, beli saham Indonesia” mulai ramai dibicarakan di tengah pergerakan pasar saham Asia Tenggara yang sedang berubah cepat. Kalimat itu terdengar sederhana, tetapi membawa pesan besar tentang rotasi dana, perbandingan valuasi, kepercayaan investor, dan peluang pemulihan pasar modal Indonesia setelah mengalami tekanan tajam dalam beberapa bulan terakhir.
Istilah tersebut tidak boleh dibaca sebagai ajakan transaksi langsung. Di pasar modal, keputusan membeli atau menjual saham harus mempertimbangkan tujuan investasi, profil risiko, waktu investasi, kualitas emiten, kondisi kurs, dan data ekonomi. Namun, sebagai sinyal percakapan pasar, frasa ini menunjukkan adanya kelompok investor yang mulai melihat Indonesia sebagai pasar yang sudah terlalu dalam terkoreksi, sementara saham Singapura dianggap telah lebih dulu menikmati reli kuat.
Singapura Menguat, Indonesia Sempat Tertekan
Perbandingan antara bursa Singapura dan Indonesia menguat setelah nilai kapitalisasi pasar Singapura melampaui Indonesia. Data yang dikutip dari Bloomberg menyebut kapitalisasi pasar perusahaan tercatat di Singapura mencapai sekitar 645 miliar dolar Amerika Serikat, sementara Indonesia berada di sekitar 618 miliar dolar Amerika Serikat setelah turun lebih dari 30 persen dari puncak Januari 2026.
Perubahan ini menjadi sorotan karena Indonesia selama ini dikenal sebagai ekonomi terbesar di Asia Tenggara. Dengan jumlah penduduk besar, konsumsi domestik kuat, dan pasar yang luas, Indonesia biasanya dianggap memiliki daya tarik besar bagi investor regional. Namun, tekanan terhadap IHSG, pelemahan rupiah, isu transparansi pasar, dan kekhawatiran investor asing membuat posisi Indonesia sempat melemah.
Singapura mengambil keuntungan dari statusnya sebagai pusat keuangan kawasan. Bursa negara kota itu ditopang oleh sektor perbankan besar, perusahaan telekomunikasi, real estat, dan emiten defensif yang dinilai lebih stabil. Ketika investor global mencari tempat berlindung di tengah ketidakpastian, saham Singapura terlihat lebih menarik karena dianggap memberi rasa aman.
IHSG Mulai Bangkit dari Tekanan
Setelah sempat jatuh ke area rendah, IHSG mulai menunjukkan penguatan. Pada Jumat, 12 Juni 2026, IHSG ditutup naik 2,07 persen ke level 6.007,66. Kenaikan ini menjadi sinyal penting karena indeks kembali menembus level psikologis 6.000 setelah sempat berada di area 5.300 pada awal pekan yang sama.
Penguatan IHSG tidak hanya didorong satu atau dua saham besar. Ratusan saham bergerak naik, sementara nilai transaksi mencapai lebih dari Rp21 triliun. Sektor barang baku, energi, dan transportasi menjadi penggerak utama. Kondisi ini membuat sebagian pelaku pasar mulai membaca adanya peluang pemulihan setelah koreksi tajam.
Di sinilah seruan “jual saham Singapura, beli saham Indonesia” mulai mendapat ruang. Investor yang melihat Indonesia terlalu murah mulai membandingkan potensi kenaikan IHSG dengan bursa Singapura yang telah lebih kuat sebelumnya. Jika arus dana kembali masuk ke Indonesia, saham yang sebelumnya turun dalam dapat menjadi sasaran beli.
Rotasi Dana Menjadi Kata Kunci
Dalam pasar saham, rotasi dana adalah hal biasa. Investor dapat memindahkan modal dari satu negara ke negara lain, dari satu sektor ke sektor lain, atau dari saham defensif ke saham yang lebih sensitif terhadap pertumbuhan. Ketika suatu pasar naik terlalu jauh, sebagian investor mengambil untung. Ketika pasar lain turun terlalu dalam, mereka mencari peluang beli.
Singapura sempat menjadi tujuan aman karena indeksnya kuat dan mata uangnya stabil. Straits Times Index bergerak di sekitar 5.000 pada Juni 2026 dan mencatat kinerja tahunan yang solid. Bank besar seperti DBS, OCBC, dan UOB menjadi penopang penting karena memiliki laba kuat, dividen menarik, dan reputasi stabil.
Indonesia berada di posisi berbeda. IHSG jatuh tajam, tetapi pasar domestik tetap besar. Banyak saham unggulan terkoreksi. Jika investor percaya bahwa tekanan sebelumnya sudah berlebihan, mereka dapat mulai mengalihkan dana kembali ke Indonesia. Pola ini bukan hal baru dalam pasar negara berkembang.
“Ketika pasar yang aman mulai terasa mahal, investor biasanya mencari pasar yang terluka tetapi masih memiliki peluang pulih.”
Isu MSCI Membuat Indonesia Diuji
Salah satu penyebab tekanan terhadap pasar Indonesia adalah sorotan MSCI terhadap transparansi dan struktur kepemilikan saham. MSCI sebelumnya memperpanjang peninjauan terhadap reformasi pasar saham Indonesia hingga Juni 2026. Isu ini membuat investor global lebih berhati hati, apalagi ada kekhawatiran tentang kemungkinan penurunan status pasar Indonesia dari emerging market menjadi frontier market.
Beberapa emiten Indonesia juga dikeluarkan dari indeks MSCI karena masalah transparansi dan konsentrasi kepemilikan. Keputusan ini menekan harga saham terkait dan memperkuat aksi jual asing. Bagi investor global yang mengikuti indeks, perubahan seperti itu memiliki pengaruh besar karena mereka harus menyesuaikan portofolio.
Namun, tekanan dari MSCI juga dapat menjadi titik perubahan. Otoritas Indonesia telah berupaya memperbaiki aturan keterbukaan, free float, dan tata kelola pasar. Jika reformasi dinilai cukup meyakinkan, investor bisa melihat Indonesia lebih menarik karena risiko tata kelola mulai ditangani. Pada titik itu, arus dana yang keluar dapat berbalik masuk.
Saham Indonesia Dinilai Lebih Murah Setelah Koreksi
Salah satu alasan munculnya minat kembali ke saham Indonesia adalah valuasi. Setelah IHSG turun dalam, sejumlah saham unggulan diperdagangkan pada harga yang lebih rendah dibanding beberapa bulan sebelumnya. Investor yang mencari peluang biasanya melihat apakah penurunan harga sudah terlalu dalam dibanding kinerja perusahaan.
Saham perbankan, energi, barang baku, konsumer, infrastruktur, dan telekomunikasi menjadi perhatian. Sektor perbankan masih menjadi tulang punggung IHSG karena kapitalisasi pasarnya besar dan laba beberapa bank tetap kuat. Sektor energi dan barang baku menarik karena harga sahamnya sensitif terhadap komoditas dan nilai tukar.
Namun, murah tidak selalu berarti layak dibeli. Investor tetap perlu membedakan saham yang turun karena sentimen pasar dan saham yang turun karena masalah bisnis. Emiten dengan arus kas kuat, utang terkendali, tata kelola baik, dan prospek pendapatan jelas memiliki posisi lebih baik dalam fase pemulihan.
Saham Singapura Tetap Punya Daya Tarik
Meski muncul seruan menjual saham Singapura, pasar Singapura tidak bisa dianggap buruk. Bursa Singapura memiliki sejumlah keunggulan yang membuatnya tetap diminati. Likuiditas pada saham besar cukup kuat, regulasi dipandang stabil, dan emiten perbankan menawarkan dividen yang menarik bagi investor jangka panjang.
Singapura juga menjadi pusat dana regional. Banyak investor global memakai Singapura sebagai tempat menempatkan modal di Asia Tenggara. Dari sisi risiko, pasar Singapura dianggap lebih defensif dibanding Indonesia. Mata uang dolar Singapura juga relatif kuat, sehingga menjadi tambahan kenyamanan bagi investor asing.
Karena itu, kalimat “jual saham Singapura” lebih tepat dibaca sebagai strategi ambil untung setelah reli, bukan penolakan terhadap pasar Singapura. Investor bisa saja mengurangi posisi di saham Singapura yang sudah naik tinggi, lalu menambah posisi di Indonesia yang sedang dalam fase pemulihan. Ini adalah rotasi, bukan permusuhan pasar.
Rupiah Menjadi Penentu Keberanian Investor
Keputusan membeli saham Indonesia tidak hanya dipengaruhi harga saham. Nilai tukar rupiah juga sangat penting. Jika rupiah melemah tajam, investor asing dapat kehilangan keuntungan meski harga saham naik. Karena itu, stabilitas rupiah menjadi syarat penting agar arus dana asing kembali masuk.
Pada Juni 2026, rupiah sempat tertekan terhadap dolar Amerika Serikat. Bank Indonesia kemudian menaikkan BI Rate ke 5,50 persen untuk menjaga stabilitas nilai tukar. Langkah ini memberi sinyal bahwa bank sentral serius menahan tekanan rupiah dan menjaga daya tarik aset rupiah.
Jika rupiah lebih stabil, investor asing akan lebih nyaman membeli saham Indonesia. Sebaliknya, jika rupiah kembali bergerak liar, minat beli dapat tertahan. Inilah alasan mengapa pembahasan “beli Indonesia” selalu harus disandingkan dengan kondisi kurs, suku bunga, dan arus modal.
Investor Domestik Bisa Menjadi Penopang
Dalam beberapa tahun terakhir, jumlah investor domestik di pasar modal Indonesia meningkat. Kehadiran investor ritel membuat pasar tidak sepenuhnya bergantung pada asing. Ketika investor asing keluar, investor lokal dapat menjadi penopang, meski pengaruh asing tetap besar pada saham berkapitalisasi besar.
Seruan membeli saham Indonesia sering mendapat sambutan dari investor domestik karena memiliki unsur kepercayaan terhadap pasar nasional. Namun, nasionalisme saja tidak cukup. Investor lokal tetap harus berhati hati agar tidak membeli saham hanya karena sedang ramai dibicarakan.
Investor domestik yang kuat akan memberi kedalaman pasar. Jika masyarakat semakin memahami laporan keuangan, risiko, valuasi, dan strategi investasi, pasar Indonesia akan menjadi lebih sehat. Pembelian saham dalam negeri akan lebih kokoh jika didasarkan pada analisis, bukan hanya emosi sesaat.
Pemerintah dan Otoritas Perlu Menjaga Kepercayaan
Pemulihan pasar saham Indonesia tidak hanya bergantung pada investor. Pemerintah, Otoritas Jasa Keuangan, Bursa Efek Indonesia, dan Bank Indonesia memiliki peran besar. Pasar membutuhkan aturan yang jelas, tata kelola yang kuat, stabilitas mata uang, dan komunikasi kebijakan yang meyakinkan.
Isu MSCI telah menunjukkan bahwa investor global sangat memperhatikan kualitas pasar. Konsentrasi kepemilikan, free float rendah, transaksi tidak wajar, dan keterbukaan informasi menjadi perhatian serius. Jika Indonesia ingin menarik kembali dana asing, reformasi pasar harus berjalan nyata dan konsisten.
Pemerintah juga perlu menjaga disiplin fiskal. Investor ingin melihat pengelolaan APBN yang terukur, kebijakan subsidi yang jelas, dan program besar yang dapat dijelaskan manfaat serta pembiayaannya. Semakin jelas arah kebijakan, semakin mudah pasar menilai risiko.
“Pasar Indonesia tidak kekurangan potensi. Yang selalu diuji adalah kepercayaan terhadap aturan, kurs, dan ketegasan menjaga kualitas emiten.”
Sektor yang Bisa Diuntungkan dari Rotasi Dana
Jika rotasi dari Singapura ke Indonesia benar terjadi, beberapa sektor berpotensi menjadi perhatian. Sektor perbankan kemungkinan tetap menjadi pintu masuk utama karena memiliki kapitalisasi besar dan likuiditas tinggi. Investor asing biasanya memilih saham bank besar ketika ingin masuk ke pasar Indonesia dengan cepat.
Sektor energi dan barang baku juga menarik karena koreksi harga sebelumnya cukup dalam. Jika harga komoditas stabil dan kebijakan ekspor jelas, saham sektor ini bisa mendapat dorongan. Namun, risikonya tetap tinggi karena sangat bergantung pada harga global dan aturan pemerintah.
Sektor konsumer dapat menjadi pilihan jika investor percaya daya beli masyarakat tetap kuat. Indonesia memiliki pasar domestik besar, dan perusahaan konsumer sering menjadi cerminan langsung dari belanja rumah tangga. Sektor infrastruktur dan transportasi juga bisa dilirik bila belanja pemerintah dan aktivitas ekonomi berjalan lancar.
Risiko Membeli Saat Pasar Baru Pulih
Meski IHSG mulai menguat, risiko tetap ada. Pasar yang baru bangkit dari penurunan tajam sering bergerak sangat fluktuatif. Kenaikan cepat dapat diikuti aksi ambil untung. Jika data ekonomi tidak sesuai harapan, indeks bisa kembali melemah.
Investor juga perlu menghindari keputusan terlalu cepat. Saham yang naik tajam setelah koreksi belum tentu siap melanjutkan kenaikan. Ada kalanya kenaikan hanya pantulan sementara. Untuk menghindari risiko, pembelian bertahap sering lebih aman dibanding masuk sekaligus.
Selain itu, risiko global masih perlu dipantau. Suku bunga Amerika Serikat, harga minyak, ketegangan geopolitik, dan kondisi pasar Asia dapat memengaruhi IHSG. Indonesia adalah pasar terbuka. Arus dana global dapat bergerak masuk dan keluar dengan cepat.
Singapura dan Indonesia Saling Membutuhkan
Penting untuk memahami bahwa bursa Singapura dan Indonesia bukan hanya pesaing. Kedua negara memiliki hubungan ekonomi yang sangat erat. Singapura adalah salah satu investor terbesar di Indonesia. Banyak perusahaan Indonesia memiliki hubungan pendanaan, logistik, dan bisnis dengan Singapura.
Jika investor menjual sebagian saham Singapura dan membeli saham Indonesia, itu tidak berarti hubungan ekonomi kedua negara melemah. Justru hal itu menunjukkan bahwa modal bergerak mencari peluang terbaik di kawasan. Singapura tetap menjadi pusat keuangan, sedangkan Indonesia menjadi pasar besar dengan potensi pertumbuhan yang luas.
Hubungan keduanya bisa saling melengkapi. Singapura memiliki kekuatan modal dan infrastruktur keuangan. Indonesia memiliki jumlah penduduk besar, sumber daya alam, konsumsi domestik, dan ruang industri yang luas. Pasar akan terus membandingkan keduanya, tetapi kerja sama tetap menjadi bagian penting.
Strategi Investor Ritel Indonesia
Bagi investor ritel Indonesia, seruan “beli saham Indonesia” perlu diterjemahkan dengan hati hati. Langkah pertama adalah menentukan tujuan. Apakah investasi untuk jangka pendek, menengah, atau panjang. Setelah itu, investor perlu memilih saham sesuai kemampuan menanggung risiko.
Investor pemula sebaiknya tidak langsung mengejar saham yang naik paling cepat. Saham berkapitalisasi besar dengan likuiditas baik sering lebih mudah dipahami. Reksa dana indeks atau ETF juga bisa menjadi pilihan bagi mereka yang belum siap memilih saham satu per satu.
Membeli saham Indonesia saat pasar terkoreksi bisa menjadi peluang, tetapi tetap membutuhkan disiplin. Gunakan dana dingin, hindari utang untuk membeli saham, dan jangan menaruh seluruh dana pada satu emiten. Pasar saham memberi peluang, tetapi juga bisa memberi kerugian bila keputusan dibuat terburu buru.
Sinyal Pasar Kawasan yang Berubah
Munculnya slogan “jual saham Singapura, beli saham Indonesia” memperlihatkan bahwa peta pasar Asia Tenggara sedang bergerak. Investor membandingkan mana pasar yang sudah mahal, mana yang terlalu murah, mana yang aman, dan mana yang punya ruang pemulihan lebih besar. Indonesia kembali masuk radar karena koreksi tajam membuat valuasi beberapa saham terlihat menarik.
Namun, potensi saja tidak cukup. Indonesia harus membuktikan bahwa reformasi pasar berjalan, rupiah lebih stabil, dan emiten menjaga tata kelola. Jika hal itu berhasil, arus dana dapat kembali memperkuat IHSG. Jika tidak, investor bisa kembali memilih Singapura atau pasar lain yang dianggap lebih aman.
Di tengah perubahan ini, investor perlu membaca sinyal dengan tenang. Menjual Singapura dan membeli Indonesia bisa menjadi strategi bagi sebagian pihak, tetapi bukan jawaban untuk semua orang. Setiap portofolio memiliki kebutuhan berbeda. Yang paling penting adalah memahami alasan di balik perpindahan dana, bukan sekadar mengikuti kalimat yang sedang ramai.