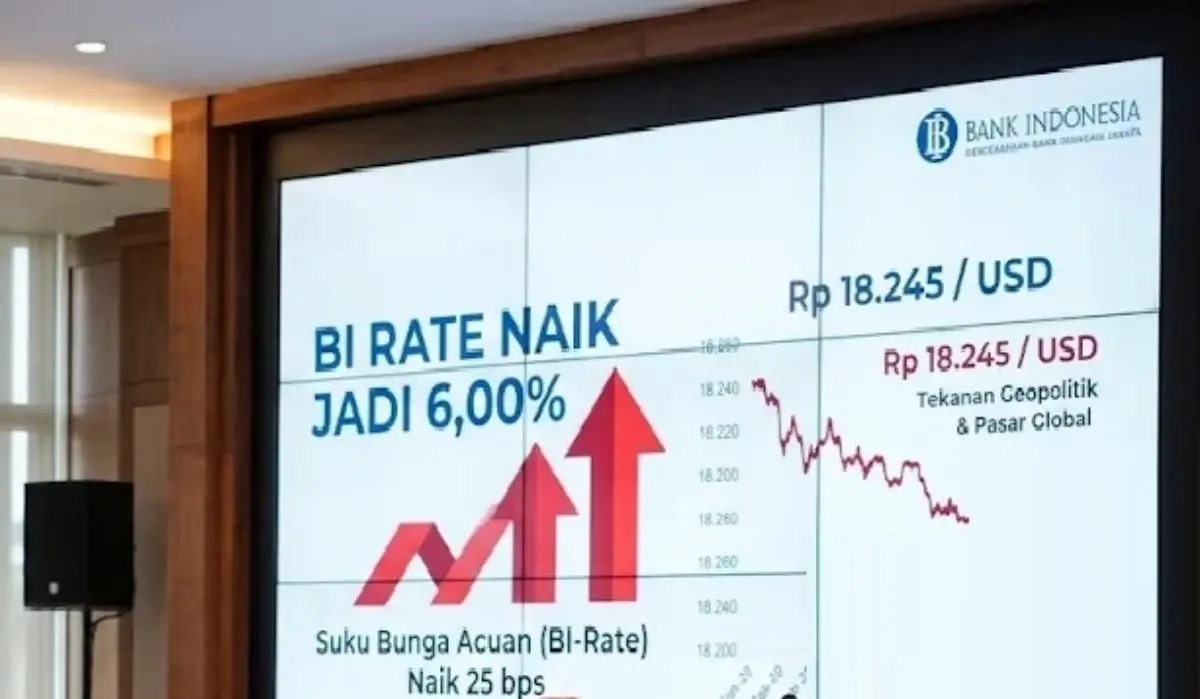
BI Rate 6 persen dimana Bank Indonesia resmi menaikkan suku bunga acuan atau BI-Rate sebesar 25 basis poin menjadi 6,00% pada 18 November 2026. Keputusan ini diambil ketika nilai tukar rupiah menghadapi tekanan terhadap dolar Amerika Serikat dan ketidakpastian pasar keuangan global meningkat.
Kenaikan tersebut diputuskan dalam Rapat Dewan Gubernur (RDG) Bank Indonesia pada 17–18 November 2026. Kebijakan ini sekaligus diikuti kenaikan suku bunga Deposit Facility menjadi 5,25% dan Lending Facility menjadi 6,75%.
Gubernur Bank Indonesia Destry Damayanti menjelaskan bahwa penyesuaian suku bunga bertujuan memperkuat stabilitas nilai tukar rupiah. Langkah tersebut juga menjadi upaya antisipatif untuk menjaga inflasi 2026–2027 tetap berada dalam sasaran 2,5% plus minus 1%.
Keputusan ini menjadi perhatian karena kenaikan suku bunga dapat memberikan dampak terhadap berbagai sektor ekonomi. Selain memengaruhi pergerakan rupiah, kebijakan moneter juga berpotensi mengubah biaya pinjaman, imbal hasil simpanan, dan keputusan investasi masyarakat.
BI Rate Naik 25 Basis Poin Menjadi 6 Persen
Kenaikan BI-Rate sebesar 25 basis poin membawa suku bunga acuan dari 5,75% menjadi 6,00%. Perubahan ini merupakan bagian dari langkah Bank Indonesia dalam menghadapi tekanan eksternal yang memengaruhi stabilitas pasar keuangan domestik.
Berikut rincian suku bunga terbaru setelah keputusan RDG November 2026:
| Instrumen | Sebelum | Setelah |
|---|---|---|
| BI-Rate | 5,75% | 6,00% |
| Deposit Facility | 5,00% | 5,25% |
| Lending Facility | 6,50% | 6,75% |
Deposit Facility merupakan suku bunga yang berkaitan dengan penempatan dana perbankan di Bank Indonesia. Sementara itu, Lending Facility menjadi salah satu acuan fasilitas pendanaan jangka pendek bagi perbankan.
Penyesuaian ketiga suku bunga tersebut menunjukkan bahwa BI menggunakan instrumen moneter untuk memperkuat stabilitas keuangan. Kebijakan ini diharapkan dapat menjaga daya tarik aset dalam rupiah sekaligus mengendalikan tekanan inflasi.
Kenaikan Ketiga Sepanjang 2026
Keputusan November menjadi kenaikan ketiga BI-Rate sepanjang 2026. Sebelumnya, Bank Indonesia telah menaikkan suku bunga pada Mei dan Juni dengan total penyesuaian sebesar 100 basis poin.
Pada awal rangkaian kenaikan tersebut, BI-Rate berada di level 4,75%. Setelah dua kali penyesuaian pada Mei dan Juni, suku bunga acuan mencapai 5,75%.
Kenaikan terbaru sebesar 25 basis poin membuat tingkat suku bunga kembali bergerak lebih tinggi. Rangkaian keputusan ini memperlihatkan perhatian BI terhadap stabilitas rupiah dan risiko inflasi di tengah perubahan kondisi ekonomi global.
Rupiah Melemah Menjadi Salah Satu Alasan Utama
Tekanan terhadap nilai tukar rupiah menjadi salah satu pertimbangan penting dalam keputusan Bank Indonesia. Pada 17 November 2026, rupiah tercatat berada di sekitar Rp18.245 per dolar AS.
Posisi tersebut melemah sekitar 0,66% dibandingkan nilai tukar pada akhir Oktober 2026. Tekanan juga terlihat dari pergerakan rupiah yang sempat menyentuh level terendah sepanjang masa dalam perdagangan intraday.
Pelemahan mata uang domestik tidak hanya dipengaruhi kondisi ekonomi Indonesia. Perubahan kebijakan moneter negara maju, penguatan dolar AS, dan pergeseran aliran modal internasional turut memengaruhi pergerakan mata uang negara berkembang.
Ketika investor global lebih memilih aset berdenominasi dolar, permintaan terhadap mata uang negara lain dapat berkurang. Kondisi tersebut berpotensi meningkatkan tekanan terhadap rupiah.
Ketidakpastian Pasar Keuangan Global Meningkat
Bank Indonesia mencermati sejumlah risiko eksternal yang memengaruhi pasar keuangan. Ketegangan geopolitik di Timur Tengah dan ketidakstabilan politik di kawasan Eropa menjadi bagian dari perkembangan yang diperhatikan.
Situasi tersebut dapat memengaruhi harga minyak dan komoditas internasional. Jika harga energi meningkat, biaya impor dan tekanan inflasi di berbagai negara juga berpotensi bertambah.
Selain itu, ekspektasi kenaikan suku bunga Federal Reserve atau The Fed turut menjadi perhatian. Jika bank sentral AS mempertahankan kebijakan moneter ketat atau menaikkan suku bunga, aset dalam dolar dapat semakin menarik bagi investor.
Imbal hasil surat utang pemerintah AS yang tinggi juga dapat mendorong perpindahan dana dari pasar negara berkembang. Perubahan aliran modal tersebut menjadi salah satu tantangan bagi stabilitas rupiah.
Investor Asing Mengurangi Eksposur terhadap Aset Berisiko
Ketidakpastian global dapat membuat investor lebih berhati-hati dalam menempatkan dana. Sebagian investor mungkin mengurangi kepemilikan saham atau obligasi di negara berkembang untuk mengalihkan dana ke instrumen yang dianggap lebih aman.
Bank Indonesia mencatat adanya tekanan arus modal pada pasar saham domestik. Hingga 16 November 2026, pasar saham mencatat arus modal keluar sekitar US$900 juta sepanjang triwulan III 2026.
Namun, kondisi aliran modal secara keseluruhan tidak sepenuhnya negatif. Pada triwulan IV, Indonesia masih mencatat arus masuk bersih sekitar US$4,8 miliar, terutama didukung penerbitan global sukuk, global bond pemerintah, dan aliran dana ke surat berharga negara.
Kondisi tersebut menunjukkan bahwa tekanan terhadap pasar saham tidak selalu mencerminkan seluruh pergerakan modal asing. Investor masih memiliki minat terhadap sejumlah instrumen keuangan domestik.
Mengapa BI Memilih Menaikkan Suku Bunga?
Kenaikan BI-Rate merupakan salah satu instrumen yang dapat digunakan bank sentral untuk menjaga stabilitas nilai tukar dan mengendalikan tekanan inflasi.
Suku bunga yang lebih tinggi berpotensi meningkatkan daya tarik instrumen keuangan dalam rupiah. Ketika imbal hasil aset domestik menjadi lebih kompetitif, investor dapat mempertimbangkan kembali penempatan dananya di Indonesia.
Kebijakan tersebut juga dapat membantu mengendalikan permintaan dalam perekonomian. Biaya pinjaman yang meningkat berpotensi membuat masyarakat dan perusahaan lebih selektif dalam mengambil kredit.
Namun, kebijakan suku bunga memiliki konsekuensi terhadap aktivitas ekonomi. Karena itu, BI perlu menjaga keseimbangan antara stabilitas nilai tukar, pengendalian inflasi, dan keberlanjutan pertumbuhan ekonomi.
Menjaga Daya Tarik Aset Rupiah
Salah satu tujuan kenaikan suku bunga adalah mempertahankan daya tarik aset berdenominasi rupiah. Investor internasional mempertimbangkan berbagai faktor sebelum menempatkan dana, termasuk tingkat imbal hasil dan risiko nilai tukar.
Jika imbal hasil aset domestik dianggap menarik dibandingkan alternatif di negara lain, Indonesia memiliki peluang mempertahankan aliran modal. Namun, suku bunga bukan satu-satunya faktor yang menentukan keputusan investor.
Kepastian kebijakan ekonomi, kondisi fiskal, stabilitas politik, dan prospek pertumbuhan juga menjadi pertimbangan. Oleh karena itu, penguatan rupiah membutuhkan dukungan kebijakan yang lebih luas.
Mengantisipasi Tekanan Inflasi
Bank Indonesia juga berupaya menjaga inflasi tetap berada dalam sasaran 2,5% plus minus 1% untuk 2026 dan 2027.
Pelemahan rupiah dapat meningkatkan harga barang impor apabila biaya pembelian dari luar negeri menjadi lebih mahal. Dampaknya dapat dirasakan pada bahan baku industri, energi, produk konsumsi, dan berbagai komoditas yang bergantung pada impor.
Kenaikan suku bunga diharapkan membantu mengendalikan tekanan tersebut melalui stabilisasi nilai tukar dan pengelolaan permintaan domestik.
Meski demikian, inflasi tidak hanya dipengaruhi oleh nilai tukar dan suku bunga. Harga pangan, energi, biaya distribusi, serta kondisi pasokan juga memiliki peran penting.
Rupiah Sempat Menguat Setelah BI Mengumumkan Kenaikan Bunga
Respons pasar terhadap keputusan Bank Indonesia menjadi perhatian setelah rupiah sempat berbalik menguat pada perdagangan Rabu, 18 November 2026. Sebelum pengumuman RDG, rupiah sempat melemah hingga Rp18.265 per dolar AS pada pukul 14.05 WIB.
Setelah BI mengumumkan kenaikan suku bunga menjadi 6%, rupiah bergerak menguat hingga sekitar Rp18.200 per dolar AS. Pada penutupan perdagangan, mata uang Indonesia tercatat berada di kisaran Rp18.220 per dolar AS.
Pergerakan tersebut memperlihatkan bahwa keputusan suku bunga dapat memengaruhi sentimen pasar dalam waktu singkat. Investor merespons kebijakan yang bertujuan mempertahankan daya tarik aset rupiah di tengah tekanan eksternal.
Namun, penguatan sesaat belum cukup untuk memastikan tren pembalikan nilai tukar. Pergerakan rupiah selanjutnya masih dipengaruhi kondisi dolar AS, arus modal asing, kebijakan bank sentral global, dan perkembangan ekonomi domestik.
Mengapa Kenaikan Bunga Tidak Langsung Menstabilkan Rupiah?
Suku bunga yang lebih tinggi dapat meningkatkan daya tarik instrumen keuangan dalam rupiah. Namun, keputusan investor tidak hanya mempertimbangkan tingkat bunga, melainkan juga risiko nilai tukar dan prospek ekonomi suatu negara.
Jika investor memperkirakan rupiah masih berisiko melemah, imbal hasil yang lebih tinggi belum tentu cukup untuk mendorong masuknya modal secara besar-besaran. Sebaliknya, stabilitas ekonomi dan kepastian kebijakan dapat memperkuat kepercayaan terhadap aset domestik.
Karena itu, BI perlu menggabungkan kebijakan suku bunga dengan intervensi pasar valuta asing, penguatan cadangan devisa, dan pendalaman pasar keuangan. Langkah-langkah tersebut saling melengkapi dalam menjaga stabilitas rupiah.
BI Perkuat Kebijakan untuk Menarik Modal Asing
Selain menaikkan BI-Rate, Bank Indonesia juga memperkuat insentif untuk mendorong aliran investasi portofolio asing. Kebijakan tersebut diarahkan pada instrumen lindung nilai dan transaksi valuta asing agar investor memiliki lebih banyak pilihan dalam mengelola risiko.
Salah satu instrumen yang diperhatikan adalah Domestic Non-Deliverable Forward (DNDF). Instrumen ini memungkinkan pelaku pasar melakukan lindung nilai terhadap perubahan kurs rupiah tanpa harus melakukan penyerahan mata uang asing secara langsung pada saat transaksi dilakukan.
BI juga memberikan insentif untuk transaksi swap dan DNDF beli lindung nilai konvensional kepada Bank Indonesia. Selain itu, transaksi Local Currency Transaction (LCT) dengan negara mitra terus didorong untuk memperluas penggunaan mata uang lokal dalam perdagangan internasional.
Transaksi Hedging Domestik Mencapai US$14,1 Miliar
Bank Indonesia mencatat kebijakan insentif lindung nilai yang berlaku sejak Juni 2026 telah mendorong transaksi hedging di pasar domestik sekitar US$14,1 miliar hingga 17 November 2026.
Angka tersebut menunjukkan adanya aktivitas pelaku pasar dalam mengelola risiko perubahan nilai tukar. Perusahaan yang memiliki kewajiban pembayaran dalam dolar AS, misalnya, dapat menggunakan instrumen lindung nilai untuk mengurangi ketidakpastian biaya transaksi.
Penggunaan hedging menjadi penting ketika nilai tukar bergerak dengan volatilitas tinggi. Tanpa pengelolaan risiko yang memadai, perusahaan yang bergantung pada bahan baku impor dapat menghadapi perubahan biaya operasional secara signifikan.
Cadangan Devisa Masih Menjadi Penyangga Eksternal
Di tengah tekanan rupiah, posisi cadangan devisa Indonesia pada akhir Oktober 2026 tercatat sebesar US$146,8 miliar. Jumlah tersebut setara dengan pembiayaan sekitar 5,3 bulan impor atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah.
Posisi ini berada di atas standar kecukupan internasional yang umumnya menggunakan patokan sekitar tiga bulan impor. Cadangan devisa menjadi salah satu instrumen penting untuk menjaga ketahanan eksternal dan mendukung stabilitas pasar keuangan.
Namun, cadangan devisa bukan sumber daya yang dapat digunakan tanpa batas. Pengelolaannya perlu memperhatikan kebutuhan pembayaran internasional, kondisi neraca pembayaran, dan stabilitas nilai tukar.
Surplus Perdagangan Membantu Ketahanan Eksternal
Neraca perdagangan Indonesia pada September 2026 mencatat surplus sebesar US$3,36 miliar. Angka tersebut melanjutkan surplus pada Agustus yang mencapai US$3,55 miliar.
Surplus perdagangan menunjukkan nilai ekspor lebih tinggi dibandingkan impor dalam periode tersebut. Kondisi ini dapat membantu pasokan valuta asing dari aktivitas perdagangan internasional.
Meski demikian, surplus perdagangan belum otomatis menjamin rupiah menguat. Permintaan dolar untuk pembayaran utang, investasi, impor, dan transaksi keuangan lainnya juga memengaruhi keseimbangan pasar valuta asing.
Kondisi Perbankan Indonesia Masih Terjaga
Kenaikan suku bunga acuan juga menimbulkan pertanyaan mengenai kemampuan perbankan menghadapi perubahan kondisi keuangan. Bank Indonesia menyampaikan bahwa indikator ketahanan perbankan masih menunjukkan kondisi yang memadai.
Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) perbankan tercatat sebesar 24,30% pada September 2026. Rasio ini menggambarkan ketersediaan modal bank untuk menyerap risiko dari kegiatan usahanya.
Sementara itu, rasio kredit bermasalah atau Non-Performing Loan (NPL) tercatat sebesar 2,07% secara bruto dan 0,82% secara neto. Angka tersebut menjadi salah satu indikator yang digunakan untuk melihat kualitas kredit perbankan.
Rasio alat likuid terhadap dana pihak ketiga (AL/DPK) juga tercatat sebesar 23,22% pada Oktober 2026. Kondisi likuiditas tersebut menjadi salah satu penyangga kemampuan bank memenuhi kebutuhan penarikan dana dan kegiatan operasional.
Apakah Kenaikan BI Rate Membuat Bank Lebih Berhati-hati?
Kenaikan suku bunga acuan dapat memengaruhi biaya dana yang harus ditanggung perbankan. Jika bunga simpanan meningkat, bank mungkin perlu menyesuaikan bunga kredit untuk menjaga keseimbangan pendapatan dan biaya operasional.
Namun, perubahan bunga tidak selalu berlangsung serentak. Bank memiliki struktur pendanaan, komposisi kredit, dan strategi penetapan suku bunga yang berbeda.
Perbankan juga perlu memperhatikan kemampuan membayar nasabah. Ketika bunga pinjaman meningkat, debitur dengan arus kas terbatas dapat menghadapi beban cicilan yang lebih besar.
Karena itu, kualitas kredit menjadi indikator penting yang perlu dipantau setelah kenaikan BI-Rate. Bank harus menjaga pertumbuhan pembiayaan tanpa mengabaikan pengelolaan risiko.
BI Tidak Ingin Kenaikan Bunga Menghambat Penyaluran Kredit
Meskipun suku bunga acuan dinaikkan, Bank Indonesia tetap berupaya menjaga fungsi intermediasi perbankan. Salah satu langkah yang digunakan adalah memperkuat kebijakan makroprudensial untuk mendukung penyaluran pembiayaan ke sektor produktif.
BI juga memperkuat implementasi Kebijakan Insentif Likuiditas Makroprudensial (KLM). Kebijakan ini diarahkan untuk mendorong penyaluran kredit perbankan ke sektor-sektor yang menjadi prioritas perekonomian.
Melalui pendekatan tersebut, BI berusaha menjaga keseimbangan antara stabilitas moneter dan pertumbuhan ekonomi. Kebijakan suku bunga digunakan untuk menghadapi tekanan nilai tukar, sedangkan insentif likuiditas diharapkan membantu perbankan tetap menyalurkan pembiayaan.
Kredit Investasi Masih Menunjukkan Pertumbuhan
Data Bank Indonesia menunjukkan pertumbuhan kredit pada Oktober 2026 mencapai 13,21% secara tahunan. Kredit investasi tumbuh 21,33%, kredit modal kerja meningkat 12,99%, dan kredit konsumsi tumbuh 4,73%.
Pertumbuhan kredit investasi menjadi salah satu indikator aktivitas pembiayaan perusahaan. Penyaluran dana untuk pembelian mesin, pembangunan fasilitas, dan pengembangan kapasitas produksi dapat mendukung kegiatan ekonomi dalam jangka panjang.
Namun, perkembangan kredit setelah kenaikan BI-Rate perlu terus dipantau. Jika biaya pinjaman meningkat dan permintaan pembiayaan melemah, pertumbuhan kredit dapat mengalami penyesuaian.
Dampak terhadap Konsumen, UMKM, dan Pelaku Industri
Kebijakan moneter tidak hanya dirasakan oleh investor dan perbankan. Perubahan suku bunga dapat memengaruhi keputusan keuangan rumah tangga serta kegiatan usaha.
Bagi konsumen, salah satu dampak yang perlu diperhatikan adalah kemungkinan perubahan bunga pinjaman. Nasabah KPR atau kredit kendaraan dengan bunga mengambang perlu memeriksa ketentuan penyesuaian cicilan dalam perjanjian kredit.
Bagi pelaku UMKM, biaya modal kerja menjadi perhatian utama. Usaha yang mengandalkan pinjaman jangka pendek dapat menghadapi tambahan beban apabila bank menaikkan bunga kredit.
Sementara itu, industri yang menggunakan bahan baku impor menghadapi dua jenis risiko sekaligus. Pelemahan rupiah dapat meningkatkan biaya pembelian barang dari luar negeri, sedangkan kenaikan bunga dapat menambah biaya pembiayaan.
Strategi Mengelola Keuangan di Tengah Suku Bunga Tinggi
Masyarakat dan pelaku usaha dapat mengambil sejumlah langkah untuk mengantisipasi perubahan kondisi keuangan.
- Periksa bunga pinjaman: pastikan apakah kredit menggunakan bunga tetap atau mengambang serta kapan penyesuaian dapat dilakukan.
- Evaluasi kemampuan membayar: hitung kembali cicilan apabila bunga pinjaman mengalami kenaikan.
- Kelola utang baru: pertimbangkan kebutuhan dan kemampuan keuangan sebelum mengajukan pinjaman tambahan.
- Bandingkan produk simpanan: perhatikan bunga deposito, jangka waktu, pajak, serta ketentuan pencairan.
- Kelola risiko kurs: perusahaan yang memiliki kewajiban dalam dolar AS dapat mempertimbangkan instrumen lindung nilai sesuai kebutuhannya.
Langkah tersebut dapat membantu mengurangi dampak perubahan kondisi moneter. Namun, setiap keputusan tetap perlu disesuaikan dengan pendapatan, kewajiban, dan kebutuhan masing-masing.
Arah Kebijakan BI Selanjutnya Menjadi Perhatian Pasar
Kenaikan BI-Rate menjadi 6% memperlihatkan bahwa stabilitas rupiah menjadi perhatian utama Bank Indonesia pada November 2026. Namun, efektivitas kebijakan tersebut akan terlihat melalui perkembangan nilai tukar, inflasi, arus modal, dan aktivitas ekonomi dalam beberapa bulan mendatang.
Pelaku pasar juga akan mencermati kebijakan Federal Reserve. Jika suku bunga AS tetap tinggi atau kembali meningkat, tekanan terhadap mata uang negara berkembang dapat berlanjut.
Di sisi domestik, perkembangan harga pangan, energi, dan kebutuhan impor akan memengaruhi prospek inflasi. Pemerintah dan BI juga perlu menjaga koordinasi agar kebijakan stabilisasi tidak menghambat kegiatan ekonomi secara berlebihan.
Bagi masyarakat, perubahan suku bunga menjadi pengingat pentingnya pengelolaan keuangan yang terukur. Sementara itu, bagi pelaku usaha dan investor, perkembangan rupiah serta biaya pembiayaan perlu menjadi bagian dari perencanaan keuangan.
Kebijakan BI Rate 6% kini memasuki tahap pembuktian melalui respons pasar dan kondisi ekonomi nasional. Stabilitas rupiah, inflasi yang terkendali, serta pertumbuhan kredit yang tetap sehat akan menjadi indikator penting untuk menilai perkembangan kebijakan moneter berikutnya.