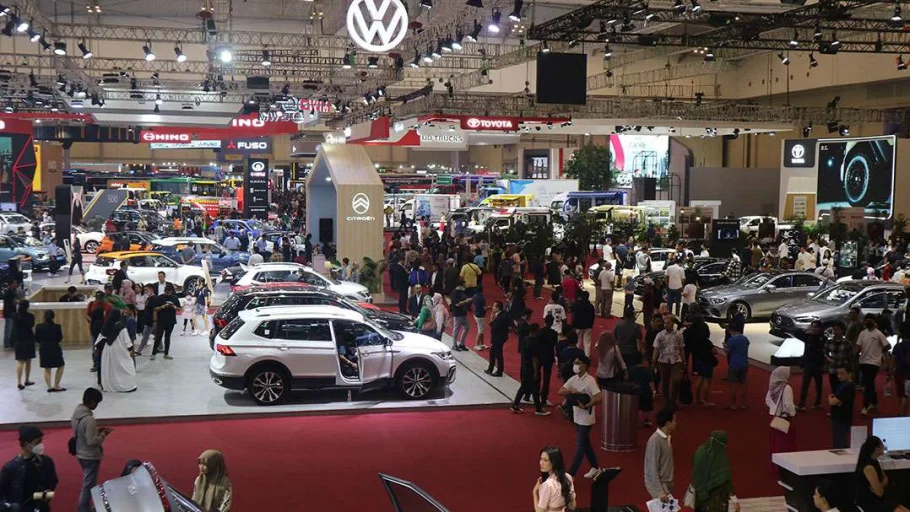
Penjualan Mobil Indonesia Malaysia menjadi sorotan karena dua negara ini kini sama sama mengincar posisi puncak di pasar otomotif ASEAN. Persaingan tidak lagi sekadar soal angka penjualan, tetapi juga soal industri, ekspor, dan strategi jangka panjang masing masing pemerintah serta produsen mobil besar. Di tengah pergeseran tren kendaraan ramah lingkungan dan perubahan pola konsumsi, peta kekuatan kawasan perlahan berubah dan memunculkan pertanyaan baru, siapa sebenarnya raja baru pasar ASEAN.
Peta Persaingan Otomotif Indonesia dan Malaysia di ASEAN
Pasar otomotif ASEAN selama bertahun tahun didominasi Thailand, namun kini Indonesia dan Malaysia mulai menguat. Indonesia mengandalkan volume pasar domestik yang besar, sementara Malaysia mengandalkan industri yang lebih matang dengan tradisi merek nasional yang kuat. Keduanya sama sama memperluas peran sebagai basis produksi untuk kawasan dan pasar ekspor yang lebih jauh.
Dari sisi penjualan, Indonesia biasanya memimpin dari jumlah unit yang terjual ke konsumen setiap tahun. Malaysia memang lebih kecil secara populasi, tetapi penetrasi mobil per kapita di negara ini jauh lebih tinggi. Kondisi ini membuat dinamika persaingan menjadi tidak linear, karena ukuran pasar dan nilai industri tidak selalu berjalan beriringan.
Gambaran Angka Penjualan dan Ukuran Pasar
Secara umum, penjualan mobil di Indonesia berada di kisaran 900 ribu hingga 1 juta unit per tahun pada periode normal sebelum pandemi. Angka ini sempat turun saat Covid 19, lalu berangsur pulih seiring pemulihan ekonomi dan insentif pemerintah. Segmen mobil keluarga dan kendaraan niaga ringan menjadi tulang punggung, terutama model MPV dan pikap.
Malaysia mencatat penjualan di kisaran 600 ribu hingga 800 ribu unit per tahun dalam beberapa tahun terakhir. Meski volumenya di bawah Indonesia, struktur pasarnya berbeda dengan porsi sedan, hatchback, dan SUV yang relatif seimbang. Kehadiran merek nasional seperti Proton dan Perodua juga membuat kompetisi harga dan fitur berjalan dengan pola yang khas.
Struktur Industri Otomotif Indonesia
Industri otomotif Indonesia bertumpu pada basis produksi besar yang tersebar di beberapa kawasan industri, terutama di sekitar Jawa Barat. Produsen utama seperti Toyota, Daihatsu, Mitsubishi, Honda, dan Suzuki menjadikan Indonesia sebagai basis produksi berbagai model untuk pasar lokal dan ekspor. Rantai pasok komponen juga terus berkembang dengan banyaknya pemasok tingkat pertama dan kedua yang beroperasi di wilayah yang sama.
Pemerintah Indonesia sejak lama menjadikan otomotif sebagai salah satu sektor andalan manufaktur. Insentif investasi, ketersediaan tenaga kerja, dan pasar domestik yang besar menjadi daya tarik bagi produsen global. Namun tantangan tetap ada, mulai dari infrastruktur logistik, kepastian regulasi, hingga percepatan pengembangan teknologi kendaraan rendah emisi.
Basis Produksi dan Rantai Pasok Lokal
Kawasan industri di Bekasi, Karawang, dan sekitarnya menjadi jantung produksi mobil di Indonesia. Di wilayah ini berdiri pabrik perakitan, pusat distribusi, dan fasilitas logistik yang melayani kebutuhan nasional serta ekspor. Produsen besar memanfaatkan skala ekonomi dengan memproduksi model yang sama untuk beberapa negara sekaligus.
Rantai pasok komponen lokal berkembang pesat, terutama untuk komponen bodi, interior, dan sebagian komponen mekanis. Tingkat kandungan lokal sejumlah model sudah cukup tinggi, meski untuk komponen berteknologi tinggi masih banyak yang diimpor. Penguatan pemasok lokal menjadi agenda penting agar industri Indonesia tidak hanya menjadi basis perakitan sederhana.
Posisi Indonesia di Jaringan Ekspor Kawasan
Indonesia kini menjadi salah satu pengekspor kendaraan terbesar di ASEAN, terutama untuk segmen mobil kecil dan MPV. Pasar tujuan utama meliputi negara negara di Asia Tenggara, Timur Tengah, Amerika Latin, dan sebagian Afrika. Model yang diproduksi di Indonesia kerap dirancang dengan spesifikasi yang fleksibel agar mudah disesuaikan dengan regulasi di berbagai negara.
Ekspor ini memberikan kontribusi signifikan pada neraca perdagangan dan menjadi bukti bahwa daya saing biaya produksi di Indonesia cukup kompetitif. Namun ketergantungan pada model berbahan bakar fosil menimbulkan pertanyaan tentang kesiapan industri menghadapi pergeseran global menuju elektrifikasi. Produsen dituntut menyiapkan strategi transisi tanpa mengganggu basis ekspor yang sudah mapan.
Fondasi Industri Otomotif Malaysia
Malaysia memiliki sejarah lebih panjang dalam pengembangan merek mobil nasional. Proton dan Perodua menjadi simbol kemandirian industri sekaligus alat kebijakan industri pemerintah. Keduanya menguasai pangsa pasar domestik yang besar, sementara produsen global berperan melengkapi segmen menengah ke atas dan kendaraan premium.
Struktur industri di Malaysia cenderung lebih terkonsentrasi, dengan ekosistem pemasok yang telah lama terintegrasi dengan merek nasional. Kebijakan pemerintah memberikan perlindungan dan insentif khusus untuk menjaga daya saing industri lokal. Di sisi lain, tantangan muncul ketika pasar semakin terbuka dan konsumen memiliki lebih banyak pilihan dari merek global.
Peran Merek Nasional Proton dan Perodua
Proton berawal sebagai proyek mobil nasional yang didukung penuh pemerintah, dengan ambisi membangun kapabilitas desain dan rekayasa sendiri. Dalam perjalanannya, Proton menghadapi fluktuasi kinerja, perubahan mitra strategis, dan tekanan dari kompetisi merek asing. Namun posisi Proton tetap penting sebagai simbol kebanggaan industri lokal dan pemain utama di segmen tertentu.
Perodua berkembang dengan pendekatan yang lebih pragmatis, fokus pada segmen mobil kecil yang terjangkau dan efisien. Kolaborasi teknologi dengan mitra asing membuat Perodua mampu menghadirkan model yang sesuai kebutuhan pasar domestik dengan biaya yang terkendali. Kombinasi harga kompetitif dan efisiensi bahan bakar menjadikan Perodua sering memimpin penjualan tahunan di Malaysia.
Ekosistem Produksi dan Kebijakan Proteksi
Pemerintah Malaysia sejak awal menerapkan struktur pajak dan tarif yang menguntungkan merek nasional. Mobil impor dan merek asing dikenakan beban fiskal yang lebih tinggi, sehingga harga jualnya relatif lebih mahal. Kebijakan ini dimaksudkan untuk memberi ruang tumbuh bagi industri lokal dan melindungi investasi yang sudah berjalan.
Ekosistem pemasok komponen juga dibentuk untuk mendukung kebutuhan Proton dan Perodua, mulai dari komponen bodi hingga sistem kelistrikan. Dengan volume produksi yang stabil, banyak pemasok lokal mampu bertahan dan meningkatkan kapasitas. Tantangan muncul ketika pasar domestik mulai jenuh dan tekanan kompetisi regional meningkat.
Segmentasi Pasar dan Preferensi Konsumen
Karakter konsumen di Indonesia dan Malaysia membentuk pola penjualan yang berbeda. Di Indonesia, mobil kerap diposisikan sebagai kendaraan keluarga dengan kapasitas besar, mengingat kondisi infrastruktur dan budaya mobilitas. Di Malaysia, mobil lebih sering digunakan sebagai kendaraan pribadi harian dengan jarak tempuh yang relatif konsisten.
Segmentasi ini tercermin pada model yang paling laris di masing masing negara. Produsen menyesuaikan strategi produk dan pemasaran dengan mempertimbangkan gaya hidup, daya beli, dan kebijakan fiskal. Perbedaan preferensi ini menjelaskan mengapa model yang sukses di satu negara belum tentu otomatis berhasil di negara tetangga.
Tren MPV, SUV, dan Mobil Kecil di Indonesia
Pasar Indonesia lama didominasi segmen MPV yang dianggap paling cocok dengan kebutuhan keluarga. Kapasitas penumpang yang besar dan fleksibilitas ruang menjadi nilai jual utama. Model MPV dengan harga terjangkau menjadi tulang punggung penjualan banyak produsen, terutama di luar kota besar.
Dalam beberapa tahun terakhir, segmen SUV kompak mulai tumbuh pesat seiring perubahan selera konsumen. Desain yang lebih modern, ground clearance lebih tinggi, dan citra yang lebih dinamis menarik minat generasi muda perkotaan. Meski demikian, MPV tetap mempertahankan posisi kuat di banyak daerah yang infrastruktur dan pola mobilitasnya belum banyak berubah.
Pola Konsumsi dan Model Laris di Malaysia
Di Malaysia, mobil kecil dan sedan kompak memiliki porsi signifikan dalam penjualan tahunan. Model model ini dianggap seimbang dalam hal harga, kenyamanan, dan konsumsi bahan bakar. Perodua memanfaatkan tren ini dengan menghadirkan beberapa model yang konsisten berada di posisi teratas penjualan.
SUV dan crossover juga menunjukkan pertumbuhan, terutama di segmen menengah dengan konsumen yang menginginkan fitur lebih lengkap. Keberadaan jalan tol yang baik dan jarak antar kota yang relatif dekat membuat mobil dengan dimensi sedang lebih praktis. Hal ini berbeda dengan Indonesia yang masih membutuhkan kendaraan serbaguna untuk menghadapi beragam kondisi jalan.
Kebijakan Pemerintah dan Insentif Industri
Kebijakan pemerintah menjadi faktor penentu dalam persaingan penjualan dan daya saing industri otomotif. Indonesia dan Malaysia sama sama menggunakan instrumen pajak, insentif investasi, dan program khusus untuk mendorong produksi dan penjualan. Namun pendekatan yang diambil masing masing negara tidak sepenuhnya sama.
Indonesia cenderung fokus pada pengembangan basis produksi dan perluasan ekspor, sementara Malaysia menekankan penguatan merek nasional dan perlindungan pasar domestik. Di saat yang sama, keduanya harus menyesuaikan diri dengan komitmen lingkungan global dan tekanan untuk mengurangi emisi. Konsekuensinya, kebijakan fiskal dan regulasi teknis terus mengalami penyesuaian.
Skema Pajak, PPnBM, dan Insentif di Indonesia
Di Indonesia, struktur pajak kendaraan bermotor dan PPnBM menjadi instrumen penting untuk mengarahkan pasar. Pemerintah beberapa kali mengubah skema pajak berdasarkan kapasitas mesin, konsumsi bahan bakar, dan emisi. Kebijakan ini dimaksudkan untuk mendorong penggunaan kendaraan yang lebih efisien dan ramah lingkungan.
Selain itu, pemerintah juga memberikan insentif untuk kendaraan tertentu pada periode pemulihan ekonomi, seperti relaksasi pajak untuk mobil baru. Langkah ini terbukti mengerek penjualan dalam jangka pendek dan membantu industri keluar dari tekanan pandemi. Namun produsen tetap menunggu kepastian jangka panjang terkait arah kebijakan emisi dan elektrifikasi.
Struktur Pajak Otomotif dan Proteksi di Malaysia
Malaysia menerapkan struktur pajak otomotif yang kompleks dengan kombinasi bea masuk, cukai, dan pajak penjualan. Mobil impor dan model tertentu dikenakan beban fiskal yang cukup tinggi, yang secara tidak langsung melindungi merek nasional. Kondisi ini membuat mobil merek asing sering kali dibanderol lebih mahal dibandingkan negara tetangga.
Pemerintah juga menyediakan skema insentif untuk investasi di sektor otomotif, terutama yang membawa teknologi baru. Namun ruang gerak tetap disesuaikan dengan kepentingan menjaga daya saing Proton dan Perodua. Keseimbangan antara keterbukaan pasar dan perlindungan industri lokal menjadi isu yang terus dibahas di kalangan pelaku industri.
Laju Kendaraan Ramah Lingkungan di Kedua Negara
Perubahan global menuju kendaraan rendah emisi memaksa Indonesia dan Malaysia menyiapkan strategi baru. Produsen global mulai memperkenalkan model hibrida, plug in hybrid, dan mobil listrik penuh di kedua pasar. Namun adopsi konsumen masih berjalan bertahap, dipengaruhi harga, infrastruktur, dan dukungan kebijakan.
Indonesia melihat elektrifikasi sebagai peluang untuk membangun industri baterai dan komponen baru. Malaysia mengincar posisi sebagai hub teknologi dan pusat pengujian kendaraan listrik di kawasan. Keduanya bersaing sekaligus berpotensi saling melengkapi dalam rantai pasok regional yang lebih hijau.
Langkah Indonesia Menggenjot Mobil Listrik
Pemerintah Indonesia meluncurkan berbagai insentif untuk kendaraan listrik, termasuk keringanan pajak dan dukungan untuk pembangunan stasiun pengisian. Produsen mulai merakit beberapa model mobil listrik di dalam negeri, baik dari merek Jepang maupun Tiongkok. Kehadiran model dengan harga lebih terjangkau diharapkan mempercepat penetrasi di pasar massal.
Selain itu, Indonesia mendorong pengembangan industri baterai dengan memanfaatkan cadangan nikel yang besar. Harapannya, Indonesia tidak hanya menjadi pasar, tetapi juga pusat produksi komponen utama kendaraan listrik. Namun percepatan ini membutuhkan koordinasi kebijakan lintas sektor dan kepastian regulasi yang konsisten.
Strategi Malaysia di Segmen Hibrida dan EV
Malaysia lebih dulu mengenal skema insentif untuk mobil hibrida dan listrik, terutama melalui pembebasan atau pengurangan pajak tertentu. Produsen memanfaatkan kebijakan ini untuk memperkenalkan model hibrida di segmen menengah ke atas. Konsumen yang peduli efisiensi bahan bakar dan kenyamanan berkendara menjadi target utama.
Belakangan, pemerintah Malaysia mulai memperluas fokus ke mobil listrik penuh dengan dukungan untuk infrastruktur pengisian. Beberapa merek global memilih Malaysia sebagai lokasi perakitan atau distribusi regional untuk model listrik tertentu. Posisi Malaysia sebagai pasar dengan daya beli relatif tinggi menjadi daya tarik bagi produsen yang ingin menguji respons konsumen ASEAN.
Perbandingan Daya Saing Biaya dan Infrastruktur
Dalam persaingan menarik investasi otomotif, biaya produksi dan kualitas infrastruktur menjadi faktor kunci. Indonesia menawarkan tenaga kerja yang melimpah dan biaya yang relatif kompetitif. Malaysia menawarkan infrastruktur yang lebih matang dan sistem logistik yang lebih tertata, meski dengan biaya tenaga kerja yang lebih tinggi.
Kedua negara terus berupaya memperbaiki iklim investasi dan efisiensi rantai pasok. Pembangunan pelabuhan, jalan tol, dan kawasan industri baru diarahkan untuk mendukung kegiatan manufaktur otomotif. Perbedaan pendekatan dan tingkat kemajuan infrastruktur ini mempengaruhi keputusan produsen dalam menempatkan lini produksi tertentu.
Keunggulan dan Tantangan Biaya Produksi Indonesia
Indonesia diuntungkan oleh skala pasar domestik yang besar, sehingga produsen dapat mencapai volume produksi tinggi untuk satu model. Biaya tenaga kerja relatif lebih rendah dibandingkan beberapa negara tetangga, memberikan ruang untuk efisiensi biaya. Hal ini menjadi alasan banyak produsen menjadikan Indonesia basis produksi regional untuk model tertentu.
Namun tantangan muncul dari sisi logistik dan kepastian pasokan energi. Distribusi komponen dan kendaraan jadi ke berbagai wilayah membutuhkan waktu dan biaya yang tidak kecil. Selain itu, kepastian regulasi dan proses perizinan menjadi faktor yang sering disorot investor yang ingin memperluas kapasitas produksi.
Infrastruktur dan Efisiensi Logistik Malaysia
Malaysia memiliki jaringan jalan tol yang baik dan sistem pelabuhan yang mendukung kegiatan ekspor impor otomotif. Jarak antar pusat produksi dan pelabuhan relatif dekat, sehingga biaya logistik bisa ditekan. Kondisi ini memberikan keuntungan bagi produsen yang mengandalkan impor komponen dan ekspor kendaraan jadi.
Meski biaya tenaga kerja lebih tinggi, efisiensi operasional dan kepastian regulasi menjadi nilai tambah. Investor cenderung menilai stabilitas kebijakan sebagai faktor penting dalam keputusan jangka panjang. Malaysia memanfaatkan keunggulan ini untuk menarik produsen yang membutuhkan lingkungan produksi yang lebih terprediksi.
Persaingan Merek dan Aliansi Global
Peta persaingan merek di Indonesia dan Malaysia dipengaruhi oleh aliansi global dan strategi regional masing masing produsen. Di Indonesia, merek Jepang mendominasi hampir semua segmen, dengan penetrasi yang sangat kuat di pasar massal. Di Malaysia, merek nasional bersaing ketat dengan merek Jepang, Eropa, dan sebagian merek Tiongkok yang mulai agresif.
Aliansi antara produsen global dan mitra lokal juga membentuk struktur industri. Kerja sama teknologi, berbagi platform, dan sinergi produksi menjadi strategi untuk menekan biaya dan mempercepat peluncuran model baru. Kedua negara menjadi arena uji coba berbagai format kemitraan yang berbeda.
Dominasi Jepang di Indonesia dan Dinamika Pasar
Toyota, Daihatsu, Honda, Mitsubishi, dan Suzuki menguasai mayoritas penjualan mobil di Indonesia. Jaringan diler yang luas, layanan purna jual yang kuat, dan nilai jual kembali yang baik menjadi faktor penentu. Konsumen Indonesia cenderung konservatif dalam memilih merek, sehingga pergantian selera berlangsung bertahap.
Meski demikian, merek Tiongkok mulai masuk dengan agresif di segmen mobil listrik dan SUV. Mereka menawarkan fitur lengkap dengan harga yang kompetitif, menantang dominasi pemain lama. Respons produsen Jepang terlihat dari percepatan peluncuran model baru dan penyesuaian strategi harga di beberapa segmen.
Posisi Merek Nasional dan Global di Malaysia
Di Malaysia, Perodua dan Proton menguasai porsi besar pasar domestik, terutama di segmen harga terjangkau. Merek Jepang dan Eropa mengisi segmen menengah dan premium dengan model sedan, SUV, dan mobil performa tinggi. Pola ini menciptakan segmentasi yang lebih jelas antara merek nasional dan merek asing.
Merek Tiongkok juga mulai memanfaatkan peluang di segmen mobil listrik dan SUV dengan menawarkan teknologi terkini. Beberapa di antaranya menggandeng mitra lokal untuk memperkuat jaringan distribusi dan layanan purna jual. Kompetisi yang semakin ramai ini mendorong semua pemain untuk meningkatkan kualitas produk dan layanan.
Posisi Indonesia dan Malaysia di Peta ASEAN
Dalam konteks ASEAN, Indonesia dan Malaysia masing masing membawa kekuatan yang berbeda. Indonesia menonjol dalam volume penjualan domestik dan kapasitas produksi massal. Malaysia menonjol dalam pengembangan merek nasional dan kualitas infrastruktur pendukung industri.
Thailand tetap menjadi pemain besar dengan julukan pusat produksi otomotif kawasan, terutama untuk truk ringan dan mobil penumpang. Namun kenaikan peran Indonesia dan Malaysia membuat peta kekuatan menjadi lebih seimbang. Produsen global kini harus mempertimbangkan ketiga negara ini dalam menyusun strategi regional.
Persaingan dengan Thailand dan Negara ASEAN Lain
Thailand memiliki keunggulan panjang sebagai basis produksi ekspor dengan dukungan kebijakan yang konsisten. Produsen memanfaatkan fasilitas di Thailand untuk memasok berbagai negara di luar ASEAN. Namun biaya tenaga kerja yang meningkat dan persaingan dari negara lain membuat posisi ini tidak sepenuhnya aman.
Indonesia dan Malaysia memanfaatkan momentum ini untuk menawarkan alternatif basis produksi baru. Vietnam juga mulai naik daun dengan pertumbuhan pesat dan kebijakan investasi yang agresif. Dalam lanskap ini, penjualan mobil Indonesia Malaysia dan kekuatan industrinya menjadi bagian dari persaingan yang lebih luas di tingkat kawasan.
Peluang Kolaborasi Regional Otomotif
Selain bersaing, Indonesia dan Malaysia juga memiliki peluang untuk berkolaborasi dalam rantai pasok otomotif ASEAN. Spesialisasi produksi komponen atau model tertentu dapat mengurangi duplikasi investasi dan meningkatkan efisiensi. Misalnya, satu negara fokus pada produksi komponen baterai, sementara yang lain fokus pada perakitan kendaraan listrik.
Kolaborasi juga dapat terjadi dalam standar teknis, regulasi emisi, dan infrastruktur pengisian kendaraan listrik lintas negara. Harmonisasi kebijakan akan mempermudah pergerakan kendaraan dan komponen di seluruh kawasan. Jika dimanfaatkan dengan baik, kerja sama ini dapat memperkuat posisi ASEAN sebagai blok otomotif yang diperhitungkan secara global.
Siapa Sebenarnya Raja Baru Pasar ASEAN
Pertanyaan tentang siapa raja baru pasar ASEAN tidak bisa dijawab hanya dengan melihat satu indikator. Jika ukurannya volume penjualan domestik, Indonesia berada di posisi terdepan dengan pasar yang sangat besar. Jika ukurannya kedalaman industri merek nasional dan infrastruktur, Malaysia memiliki keunggulan di beberapa aspek penting.
Dalam hal ekspor dan kapasitas produksi, Indonesia menunjukkan pertumbuhan signifikan dan mulai menantang dominasi Thailand. Malaysia, dengan merek nasional dan fokus teknologi, menyiapkan diri untuk mengambil peran lebih besar di segmen kendaraan canggih dan ramah lingkungan. Keduanya sama sama bergerak menuju posisi yang lebih strategis di rantai nilai otomotif global.
Pada akhirnya, peta kekuatan akan sangat dipengaruhi oleh kecepatan adaptasi terhadap tren elektrifikasi, konsistensi kebijakan, dan kemampuan menarik investasi jangka panjang. Produsen global akan menempatkan lini produksi dan model andalan di negara yang mampu menawarkan kombinasi terbaik antara biaya, stabilitas, dan akses pasar. Dalam konteks ini, penjualan mobil Indonesia Malaysia menjadi barometer penting yang terus dipantau pelaku industri di seluruh kawasan.